事業計画の数字をAIに貼ると、計画が言い切っている前提が一覧になり、前提ごとに「2割外れたら現預金が尽きるまでの月数が何か月縮むか」まで返ってきます。危ない前提には、試して確かめる方法、外れたときの代替、早く気づく指標の3つが付きます。
事業計画書を書いた本人ほど、どこが危ないのかは見えにくいものです。AIに貼ってそのまま使える依頼文の全文と、返答の読み方を載せます。
事業計画の数字を貼ると、何が返ってくるのか?
題材は架空の会社です。株式会社あおば食品、冷凍惣菜の製造と卸で従業員12名、創業6年目。来期の売上計画は1億8,000万円(前年実績1億4,400万円)で、設備資金1,500万円の融資を申し込む予定、という事業計画書の数字をClaudeに貼りました。
AIの返答は約9,200字で、前提の一覧が18行、深く掘った前提が8件、こちらへの質問が8つ。返ってくるまで7分ほどでした。
ちょっと聞かせてください。あなたの計画、計画どおりに売れたら毎月いくら手元に残りますか? あおば食品の場合、計算に入る前にこう指摘されました。
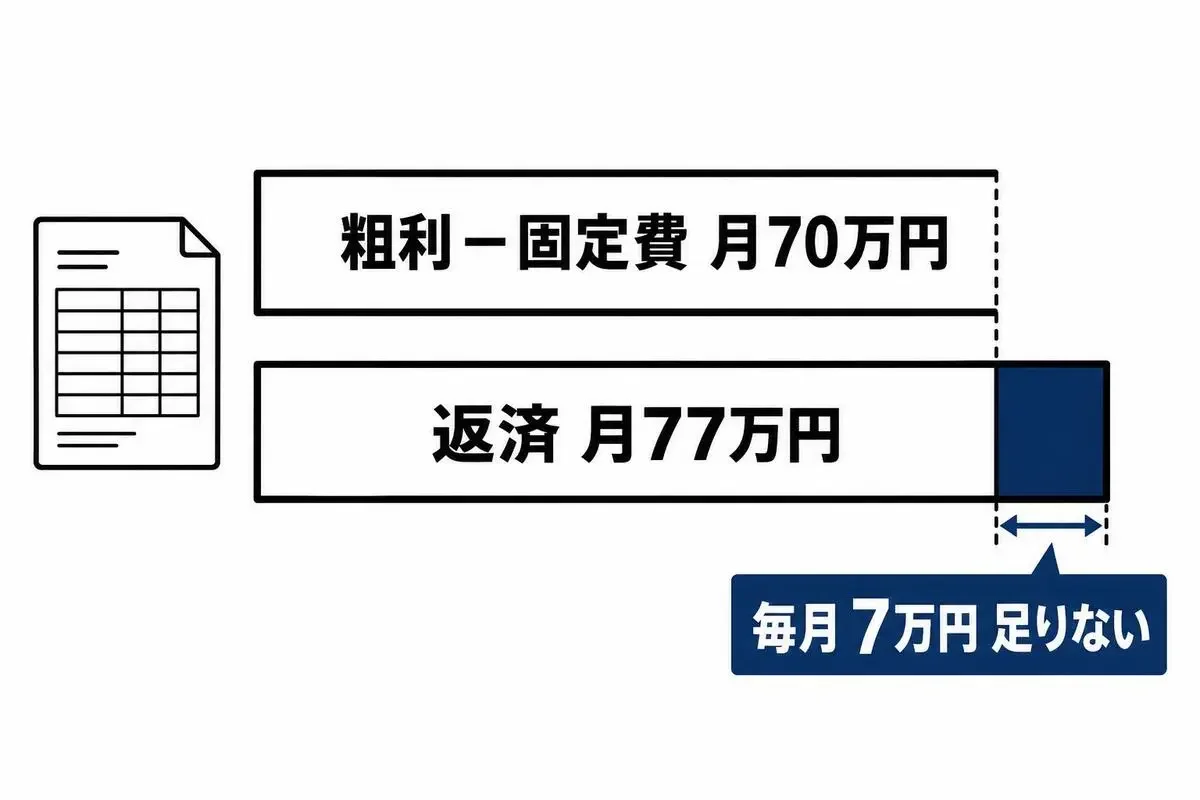
粗利−固定費=月70万円(年840万円)に対して、返済は月77万円(年924万円)。計画が100%当たっても返済が営業利益を上回る。
あおば食品の計画は、計画どおりに売れても毎月7万円ずつ現預金が減る計画だったんです。売上を25%伸ばす数字を組んでいる間は意識が売上の行に向いていて、返済との差まではなかなか見ないんですよね。売上の行をいくら眺めても、この差は出てきません。
前提が外れたときの資金の減り方
架空のあおば食品の例では、粗利率の前提は下振れ4段でこう出ました。現預金は2,100万円です。
この題材では27%が前年並みの粗利率で、前年に戻るだけで、尽きるまでの月数は300か月から40か月、月の不足は7万円から52万円に跳ねます。
計画書の「粗利率が上がる」という1行に、資金の寿命がこれだけ乗っています。
事業計画の前提は、書いた本人ほど見えない
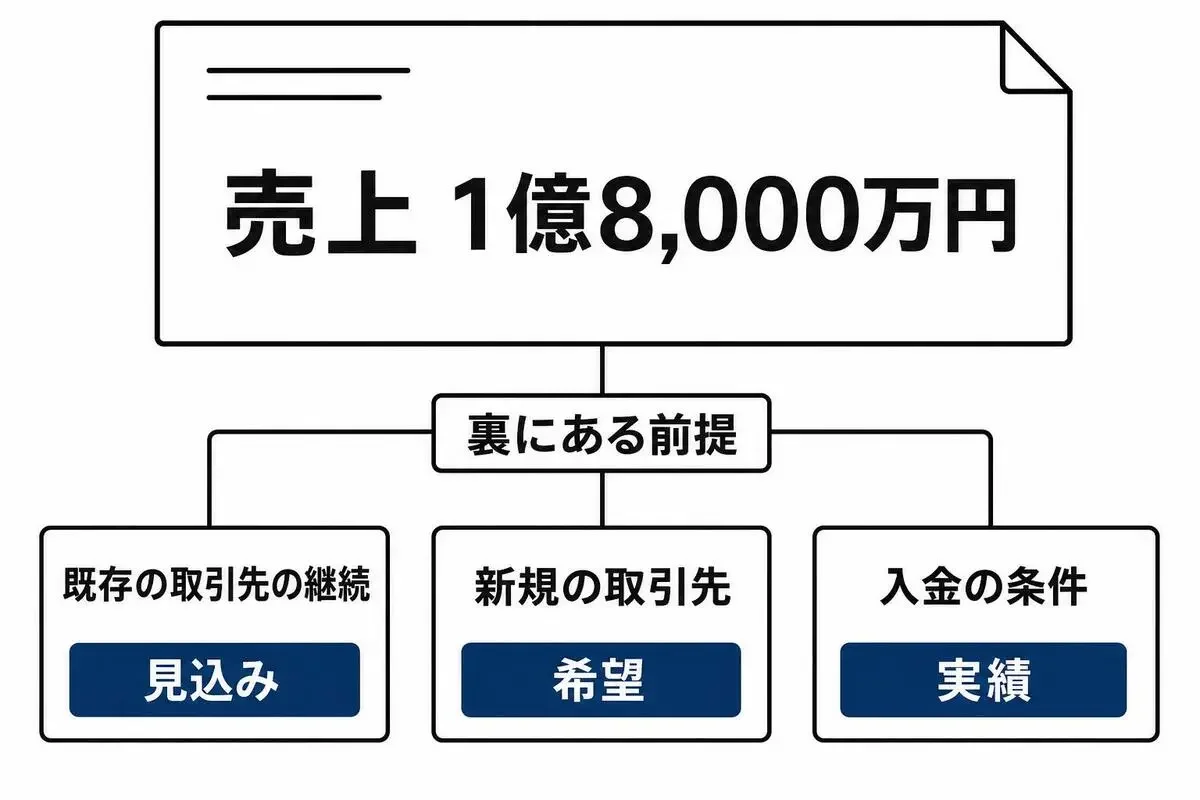
「自分で立てた計画なんだから、前提くらい把握している」と思いますよね。ところが事業計画書には、たいてい結果の数字だけが並びます。「売上1億8,000万円」の裏には、どの取引先が、いくら、いつ買うかという前提があるのに、そこは書かれません。
返答では、それが数字入りの1文に書き直されていました。
売上|スーパー2社向け卸が年1億800万円(月900万円、前年9,600万円比+12.5%、増分1,200万円)出る|見込み|…|高
各前提には「実績」「見込み」「希望」のどれかの出どころが付きます。自分では当たり前だと思っている数字が、実は「見込み」だったと並べて見えるのは大きいですね。
計画書に書いていない数字も出てきました。入金条件を貼ったことで、生協の翌々月20日入金のせいで立ち上げ期に約660万円を立て替える、と分かりました。売上が増えるほど先にお金が出ていく形は、損益の表だけを見ていると見落とします。回収の遅い取引先を増やす計画なら、同じ形の数字が自分の計画書にも潜んでいます。
事業計画の弱点を探す依頼文、全文
使うのはコピーと貼り付けだけです。依頼文を丸ごとコピーして、「【ここに計画の数字を貼る】」から「【ここまで】」の間にある8項目の箇条書きを、同じ順番のまま自分の数字に書き換えます。借入や採用の予定が無い項目は「なし」と書きます。末尾の見本は消さずに残します(理由は依頼文の下に書きます)。
# 事業計画の前提を洗い出し、外れたときの備えを作る依頼

あなたは小さな会社の資金繰りに詳しい経営の相談役です。下に貼る計画の数字から、計画が「言い切っている前提」を取り出し、どの前提がどれだけ外れると資金が持たなくなるかを示し、危ない前提ごとに手当てを出してください。

## 貼るもの

【ここに計画の数字を貼る】
- 年間の売上計画と内訳(商品・客層・取引先ごと。前年の実績も)
- 粗利率(前年実績と計画)
- 固定費の月額(人件費、家賃、その他に分けて)
- 現預金の残高
- 借入の残高と月の返済額(新たに申し込む予定があればその額も)
- 予定している投資(設備、システム、広告など)と時期
- 採用の予定(人数、時期、月給)
- 入金の条件(締め日と支払日)と、売上上位の取引先が占める割合
【ここまで】

## 進め方

1. 貼った数字から前提をすべて書き出す。「売上は伸びる」のような言い方は「〇〇向けの受注が前年比△%増、月□件」のように、数字・対象・期間の入った1文に書き直す。次の5つに分けて整理する: 売上(客数・単価・継続)/原価・仕入れ/取引先・入金/資金・借入/人・体制
2. 前提ごとに出どころを付ける。「実績」「見込み」「希望」のどれか。
3. 前提ごとに、2割外れたときに現預金が尽きるまでの月数が何か月縮むかを計算し、感度を高・中・低に分ける。
4. 感度が高い前提だけを深掘りする。外れる根拠を能動的に探す(同じ業種でよくある外れ方、前年実績との差、反対側の見方)。下振れを4段(計画比1割減、2割減、4割減、6割減)に落とし、各段で月の資金収支、現預金が尽きるまでの月数、返済が続けられるかを出す。
5. 深掘りした前提ごとに手当てを3種で出す: 本格的に動く前に少ない費用で確かめる方法/外れたときに切り替える案/毎月見る数字と、動く目安の値。

## 判断の決まり

- 数字にできる前提は手順3〜5で扱う。数字にしにくい前提(強み、相性、人)は「外れたとき、最初に変わる数字や行動は何か」「それが帳簿や会議の場で見えるのはいつか」「見えるまでの間に失うもの」の3点で書き、見えるまでに3か月以上かかり切り替える案が無いものは感度を高にする。
- 出どころが「希望」の前提は、感度が中でも深掘りに含める。「実績」の前提は、前年と条件が変わっていなければ深掘りしない。
- 現預金が尽きるまでの月数の計算: 月の資金収支(粗利−固定費−返済−投資の月割り)がマイナスなら 現預金÷月の不足額、プラスなら「尽きない」と書く。
- 感度の目安: 現預金が尽きるまでの月数が6か月以上縮む=高、2〜6か月=中、2か月未満=低。
- 融資用の計画なら、金融機関が突きやすい点(返済の原資、取引先の集中、粗利率が上がる根拠)を前提の一覧に必ず入れる。

## 出力の形

1. 前提の一覧表。列は「分類」「前提(書き直した1文)」「出どころ」「2割外れたときに縮む月数」「感度」。
2. 感度が高い前提ごとに、次の見出しで書く。1前提あたり400字以内。
   - 外れる根拠
   - 下振れ4段の表(計画比1割減、2割減、4割減、6割減。列: 段階/年間売上/月の資金収支/現預金が尽きるまでの月数/返済の可否)
   - 手当て(少ない費用で確かめる方法/外れたときに切り替える案/毎月見る数字と、動く目安の値)
3. 最後に「資金がもっとも早く尽きる前提の組み合わせ」を1つ挙げ、現預金が尽きるまでの月数で示す。

## しないこと

- 借りるべきか、投資すべきか、やめるべきかの判断を言わない。
- 貼られていない数字を作らない。足りない数字は計算に進む前に質問する。
- 業界平均などの外部の数字を根拠なく使わない。使う場合は仮定だと明記する。

## 貼り方の見本(架空の会社。自分の数字に置き換える)

株式会社ミナト設備工房(住宅設備の施工、従業員8名)
- 年間売上計画 1億2,000万円(前年実績 9,600万円)。内訳: 工務店からの下請け 7,200万円、個人からの直接受注 4,800万円
- 粗利率 28%(前年実績 26%)
- 固定費 月220万円(人件費160万円、家賃・車両・その他60万円)
- 現預金 1,500万円
- 借入残高 2,400万円、返済 月40万円。新たに800万円を申請中
- 投資: 来期に車両と工具で300万円
- 採用: 職人2名(4月と10月、月給各30万円)
- 入金: 工務店は月末締め翌々月末、個人は完工時。売上上位のA工務店が全体の45%

注意: 出た結果は目安です。資金繰りや借入に関わる判断は、税理士や取引のある金融機関と確かめてください。
依頼文にある架空の会社の見本は、消さずに貼る
見本の見出しにある「自分の数字に置き換える」は、上の欄のことです。末尾の「貼り方の見本」の節は、見本の会社の数字ごと消さずに残したまま貼って大丈夫です。あおば食品の数字を入れたときも、見本の会社の数字は返答に混ざりませんでした。
入金の条件や上位取引先の割合まで貼るのは面倒ですよね? でも、さっきの660万円の立て替えは、入金の条件を貼ったから出てきた数字です。計算に使うのは数字なので、社名や取引先名はA社、B社に置き換えて貼っても構いません。
返ってくる約9,200字は、読む順番にコツがあります。
事業計画の返答は、どこから読めばいいのか?
AIからの質問に先に答えてから、資金の数字を読む
返答の冒頭には、計算の置き方と質問が並びます。あおば食品では、採用4名分の人件費が固定費に含まれているか、生協の契約は済んでいるか、通販の広告費はいくらか、一括仕入れの先払いはいくらか、減価償却はどう置くか、など8つでした。貼っていない数字は作らずに聞いてきます。
このうち人件費の答え1つで、表の数字が全部変わります。最初の表は仮置きと割り切りましょう。質問に答えて貼り直せば、前提を直した表が返ってくるはずです。判断はその表でしたほうが、読み直しが減ります。
資金収支がトントンの事業計画は、尽きるまでの月数で読む
あおば食品のように計画どおりでも月7万円足りない計画だと、尽きるまでが300か月と長くなります。そのせいで「2割外れたら何か月縮むか」が200か月台になり、感度(外れたときの効き目を高・中・低で表す列)はほぼ全部「高」になりました。返答自身も、この余裕のなさで感度がほぼ高になる、と断っていたくらいです。
全部「高」と出たら、感度の列は飛ばして、4段の表の「尽きるまでの月数」を横に並べてください。あおば食品では、スーパー2社向け卸が2割減で34か月、粗利率が前年並みの27%に戻ると40か月、Bスーパー1社を失うと11か月。同じ「高」でも、先に手を打つべきは11か月の前提だと一目で分かります。
融資の前提は、4段の表より返答の補足を読む
融資は減額されるほど月の返済が軽くなるので、この前提は4段の表が他と逆向きになります。下にいくほど資金収支が良くなる、という形です。返答は補足で、融資が出ずに現預金で設備を買うと、生協の立て替え660万円と重なって取引開始から2か月で足りなくなる、と指摘していました。融資の行は、表より補足のほうが早いですね。
危ない前提が見えても、次の一手が決まっていなければ、数字を見て不安になるだけで終わります。その次の一手を作るのが、3種の手当てです。
事業計画の前提ごとに、手当ては3種で持つ
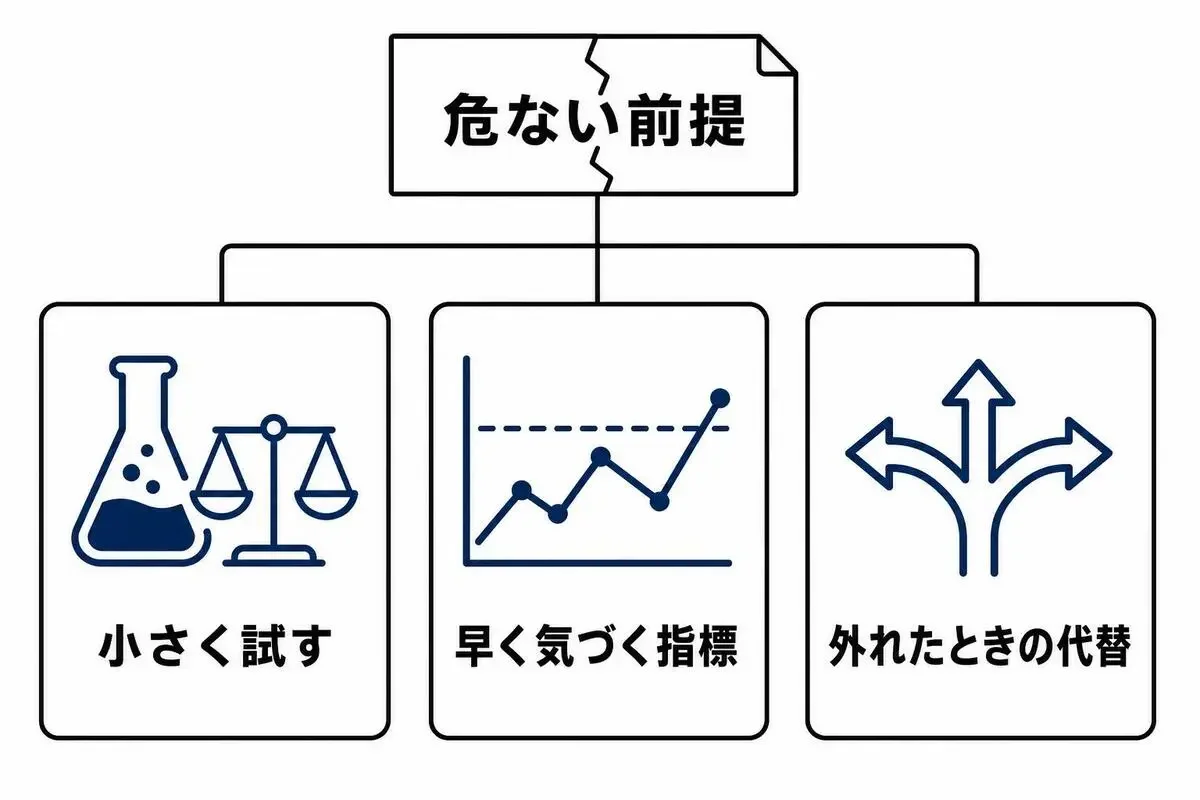
深く掘った前提には、少ない費用で確かめる方法、外れたときに切り替える案、毎月見る数字と動く目安の値、の3種が付きます。どれも「誰に何を聞くか」「どの数字を何か月見て、いくらを割ったら動くか」まで具体的でした。
前提を小さく試して確かめる
一括仕入れを1品目で1回だけ試し、仕入単価の下がり幅、保管費、廃棄を記録してから全品目に広げる
出どころが「見込み」や「希望」の前提は、お金を入れる前にこの形で確かめます。全品目で先払いしてから外れたと気づくのと、1品目で気づくのとでは、失う額がずいぶん違います。
資金の減りに早く気づく指標を決めておく
月次粗利率と在庫金額。2か月続けて28%を割ったら全品目展開を止める
この題材では、スーパー向けにも月次売上900万円が2か月続けて810万円を割ったら採用と仕入れの計画を引き直す、という目安が付きました。試算表が出る日に見る数字と線を、今のうちに決めておくわけです。外れてから考え始めると、決めるまでに時間がかかります。Bスーパー1社を失う前提(11か月)では、その遅れが効いてきます。
代替は、尽きるまでが短い前提から用意する
3種を全部の前提にそろえる必要はありません。僕は、指標をいちばん先に決めて、代替は尽きるまでが短い前提にだけ用意すればいいと思ってて。Bスーパー1社を失うと11か月の前提には、失ったときにどこへ売るか、何を止めるかを今決めておく。40か月ある前提は、指標で気づいてから考えても間に合う可能性が高いと思ってます。
事業計画の可否は、AIに決めさせない
依頼文の「しないこと」に、借りるべきか、投資すべきかの判断を言わない、と入れてあります。あおば食品の返答も「計画が100%当たっても返済が営業利益を上回る」とは指摘しましたが、融資を申し込むべきかには触れていません。そこから先は経営者が決めることです。
ここで試したのは、架空の会社の計画を1回通しただけです。AIが出す数字は貼った数字からの試算で、あくまで目安です。月の資金収支のような肝心の行は自分の表計算で検算し、返済の組み方や投資の時期は、税理士や取引のある金融機関と確かめてください。
まず依頼文をコピーして、手元の事業計画書から8項目を拾って欄に入れてみてください。返ってきた質問に答えるところまでやれば、どの前提から手を打つか、その順番が見えてくると思います。
Skill「事業計画の弱点と資金寿命を試算する」
この記事は、SkillとしてAIから使えます
Skillは、記事に書かれたやり方を、AIが代わりに進められるようにしたものです。無料の会員登録をして、Claude・ChatGPT などのAIをつなぐと使えます。
マイSkillに入れておくと
AimanaVoのSkillで、この事業計画の弱点を探して
この記事のやり方で進めます
頼むときに「AimanaVoのSkillで」と添えると、AIが合うSkillを選びます。
- 6
- 0
元大手コンサル→スタートアップCEO。AIを経営の参謀として活用し、競合調査・市場分析・事業計画のドラフトをAIに任せて意思決定に集中するスタイル。2社目立ち上げ中。経営者目線でAI導入のリアルを発信します。
創刊メンバー募集 第1期・100名
AIの知見を、記事にして売る。
AimanaVoは実践者のAI活用ナレッジが集まる、書いて売れるメディアです。
販売手数料 標準13% 永続5%
他サービスとの併売OK・どなたでも応募できます
AimanaVoとは
こちらもおすすめ
-
 AI経営者の参謀@ひで
- 2
- 0
-
 さくら
- 1
- 0
-
AI脱社畜
- 5
- 0
-
 むみま
- 4
- 0
-
 ククリ
- 5
- 0
-
 Jun
- 2
- 0
-
 早坂耕平
- 5
- 0
-
 Sumi
- 3
- 0
-
プロンプト画伯
- 3
- 0
-
 海老原
- 2
- 0
-
AI経営者の参謀@ひで
- 2
- 0
-
 剛士
- 2
- 0
-
 コルク
- 2
- 0
-
 Aoi
- 5
- 0
-
 水野里美
- 4
- 0
-
 そう
- 2
- 0
-
 真壁秀一
- 4
- 0
-
 ちはる
- 4
- 0
-
 Kei
- 7
- 0
-
 宮内敏行
- 5
- 0
- もっとみる
コメント
ログイン か 会員登録 するとコメントできます