決算短信を開くと、数字の表が何ページも続きます。AIに貼っても、返ってくるのは数字を並べ直した要約で、肝心の「で、この会社はどうなのか」が出てこない。そんな経験、ありませんか?
聞き方を決めておけば、AIは評価まで言い切ります。決算短信や有価証券報告書を貼るだけで、収益性、財務の安全性、お金の流れ、配当、リスクまでを評価つきで分析させるプロンプトを、12個渡します。KADOKAWAとニトリホールディングス(以下ニトリHD)の実際の決算書でClaudeに動かした出力も、文言を変えずに抜粋して載せました。KADOKAWAもニトリHDも、金額は特に断らない限り百万円です(1株当たりの数字は円)。
売買の指示はしませんし、AIにも出させません。判断するのは、読むあなた自身です。
下の表は、KADOKAWAの2026年3月期の決算短信を渡して、プロンプト2、3、4、6が出した結論を並べたものです。
決算書を分析するプロンプトの使い方は3ステップ
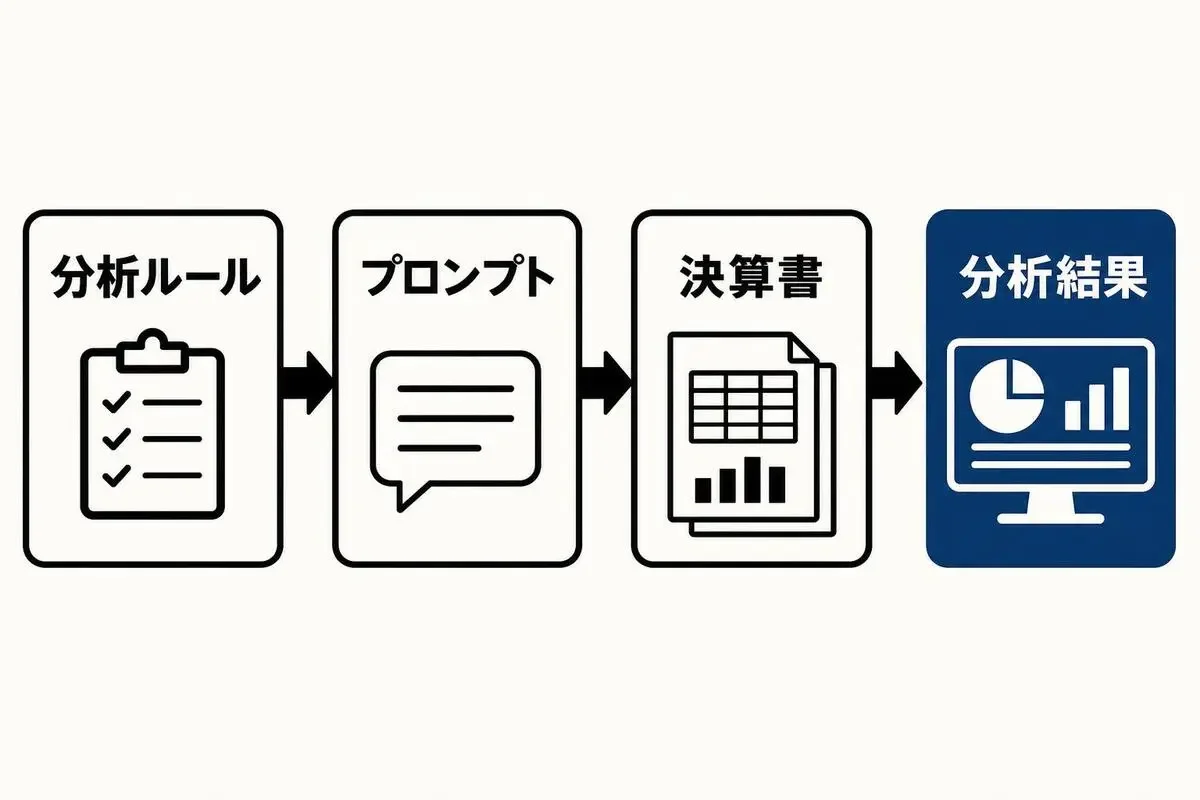
- 分析ルールを、会話の最初に1回だけ貼る
- 知りたい分析のプロンプトを貼る
- プロンプトの【資料】の欄に、決算短信や有価証券報告書を貼る
手順1の分析ルールがこちらです。
あなたは、日本の上場企業の決算書を読んで、投資家の判断材料を整理するアナリストです。次のルールを、この会話のすべての回答で守ってください。

1. 根拠は、私が貼った資料だけです。資料にない情報は使わず、書かれていない項目は「資料に記載なし」と書きます。
2. 数字には、資料のどの項目かと、単位・期間(当期か前期か、連結か)を添えます。あなたが計算した数字は「計算値」と書き、式を示します。
3. 評価は、はっきり書きます。「良い」「悪い」「注意」のように言い切り、必ず根拠の数字を添えます。
4. 売買の推奨(買い・売り)、目標株価、割安・割高の判定、将来の株価や業績の予想は書きません。
5. 資料から断定できないことは「推測」と書いて、事実と分けます。
6. 最後に「次に確認すべきこと」を3つまで挙げます。
ルールは6項目で、狙いは3つあります。資料にない情報で穴を埋めさせないこと、評価を「良い」「悪い」「注意」と根拠の数字つきで言い切らせること、売買の推奨や目標株価を出させないことです。AIが計算した数字には「計算値」と式がつくので、どこから出た数字かを自分で追えます。
決算短信は日本取引所グループ(JPX)のサイトか会社のIRページ、有価証券報告書は金融庁のEDINETで、誰でも無料で手に入ります。
決算書の全体像を3分で分析するプロンプト
無料で全文を載せるのは、12本のうち最初の2本、プロンプト1と2です。
プロンプト1 決算の全体像を3分で知りたいとき
まず全体像をつかむ1本です。今期の結果、前期との違い、次期の会社予想が3行にまとまり、良い点と気になる点が2つずつ、根拠の数字つきで並びます。
次の資料は、上場企業の決算短信です。この会社の今期の決算を、投資家が3分で把握できるように整理してください。

出力
1. 3行要約(今期の結果、前期との違い、次期予想)
2. 主要な数字の表(売上、営業利益、経常利益、純利益、1株当たり利益。当期、前期、増減率)。IFRSの会社は、経常利益を税引前利益に読み替える
3. 良い点を2つ、気になる点を2つ。それぞれに根拠の数字を添える
4. 総合評価を一言で(例: 増収減益、減収増益、好調、不調。理由を1文)

【資料】
(ここに決算短信を貼る)
KADOKAWAの2026年3月期の決算短信を渡した出力です(表は主な行だけを抜粋しています)。3行要約の1行目はこうでした。
今期の結果:売上高は2,829億08百万円(前期比1.8%増)で増収。一方、営業利益は81億02百万円(51.3%減)、親会社株主に帰属する当期純利益は12億78百万円(82.7%減)と、大幅な減益です。
売上は1.8%増なのに営業利益は51.3%減、という決算の形が、表を見るだけで分かります。増減率には「資料記載」か「計算値」かが書き分けてあるので、気になった数字だけ原文に戻って読めます。
手元にある1社の決算短信で、まずこの1本を試してみてください。
決算書の財務の安全性を分析するプロンプト
プロンプト2 財務が安全か知りたいとき
借金を返せる体力が、どれだけあるか。自己資本比率、流動比率、手元の現金と借入金の比べ方から、財務の安全性を「高い」「標準」「低い」の3択で判定します。
次の資料は、上場企業の決算短信(全文)です。この会社の財務が安全かどうかを分析してください。

出力
1. 結論を一言(財務の安全性は「高い」「標準」「低い」のどれか。理由を1文)
2. 指標の表。自己資本比率、流動比率(流動資産÷流動負債、計算値)、現金及び預金、有利子負債(借入金など)の、当期末と前期末と差
3. 前期から変わった点。借入の返済、現預金の増減など、財務の形が変わったところを数字つきで
4. 短期の支払い余力。現金及び預金で、1年内に返済する借入金などをどれだけまかなえるかを、計算値で
5. 気になる点を2つ。「一般論」としての目安を使うときは、そう明記し、業種で目安が違うことも添える

【資料】
(ここに決算短信の全文を貼る)
同じKADOKAWAの2026年3月期の決算短信(全文)での出力です。結論は、記事の最初の表に載せた「高い」で、指標の表はこう出ました。
自己資本比率が前期より上がっていたら、それだけで安心しませんか? この出力は、そこで止まりませんでした。
注意点が1つあります。自己資本比率が上がった理由は、自己資本が増えたからではありません。
続けてAIは、借入金の返済で総資産が縮み、分母が小さくなったためだと数字で示しています。比率が上がった理由まで出るので、「財務が良くなった」と読む前に立ち止まれます。
12本のプロンプトを、知りたいことで選ぶ
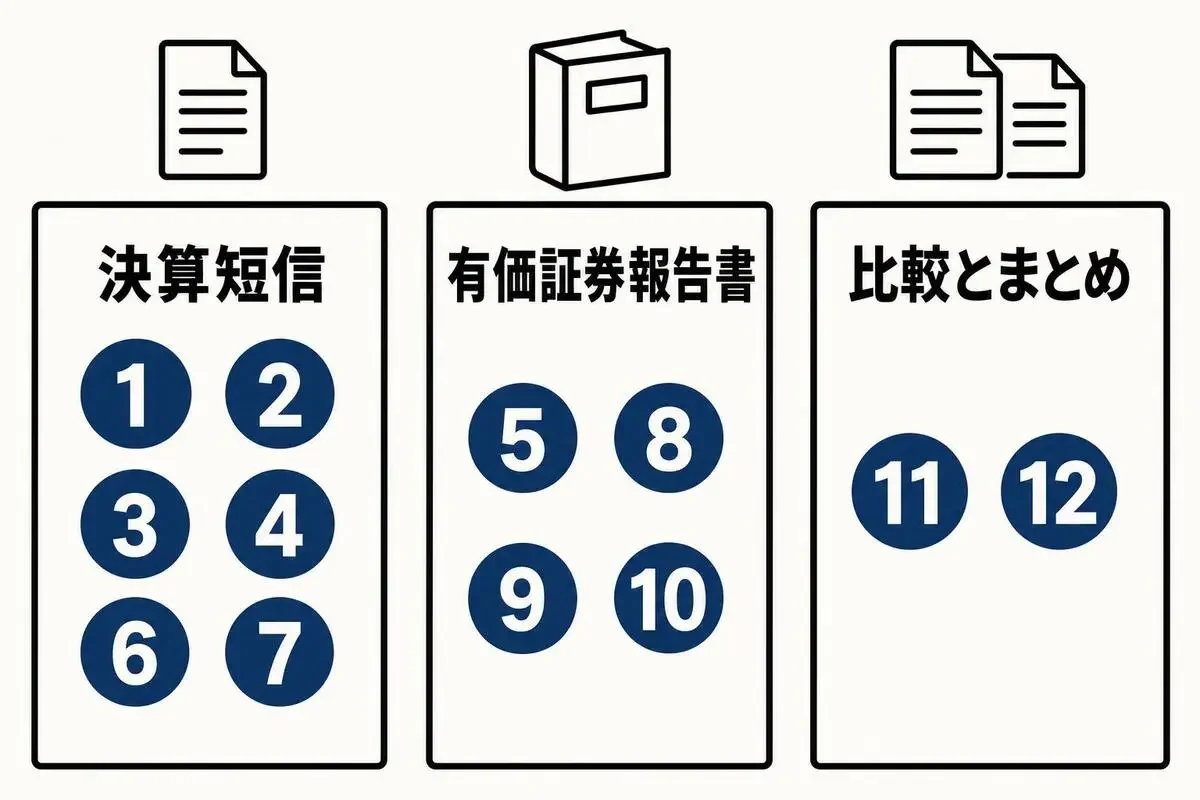
残りの10本も同じ型で、「知りたいこと」から引けるようにしてあります。
題材にした資料は、どれも公開されているPDFです。題材の2社は、同じ資料で再現できるように選んだもので、企業への評価ではありません。「注意」「悪い」などの評価語は、AIの出力です。
- KADOKAWA 2026年3月期 決算短信(JPX)
- KADOKAWA 有価証券報告書 第12期 2026年3月期(EDINET)
- KADOKAWA 有価証券報告書 第11期 2025年3月期(EDINET)
- ニトリホールディングス 2027年3月期 第1四半期決算短信(JPX)
動かしたのはClaude(Sonnet)で、1本ごとに新しい会話にして、Claude Codeのサブエージェントから動かしました。PDFは文字を抜き出したテキストにして渡しています。
有価証券報告書はプロンプトごとに該当する箇所だけを切り出しました。IFRSの会社(ニトリHD)で動かしたのはプロンプト7と11で、ほかはKADOKAWA(日本基準)です。1本の分析は、起動から完了まで40〜162秒でした(資料の読み込みと保存を含みます)。
無料の2本で、全体像と財務の安全性までは見えました。では、利益は現金で残っているのか、配当は続きそうなのか。
この先では、プロンプト3から12までの10本を、出力の抜粋つきで載せています。収益性の分解、お金の流れ、事業別の稼ぎ、配当の継続性、業績予想の進み具合、有価証券報告書のリスクと見積り、監査報告書の読み解き、2社の比較、分析を1枚にまとめる総合まとめ。12本を番号だけで切り替えられるマスタープロンプトと、AIの回答を原文と突き合わせる確認用プロンプトもつけました。価格は480円です。
ここから先は有料エリア
この先に 13,326文字 / 1画像 が続きます。
¥490
買い切り・追加課金なし
3 人がいいね
- 3
- 0
元大手コンサル→スタートアップCEO。AIを経営の参謀として活用し、競合調査・市場分析・事業計画のドラフトをAIに任せて意思決定に集中するスタイル。2社目立ち上げ中。経営者目線でAI導入のリアルを発信します。

創刊メンバー募集 第1期・100名
AIの知見を、記事にして売る。
AimanaVoは実践者のAI活用ナレッジが集まる、書いて売れるメディアです。
販売手数料 標準13% 永続5%
他サービスとの併売OK・どなたでも応募できます
AimanaVoとは
こちらもおすすめ
-
 芦田学
- 3
- 0
-
 久世
- 5
- 0
-
 ゆず
- 2
- 0
-
 Mako
- 3
- 0
-
 三枝
- 4
- 0
-
 トロメ
- 4
- 0
-
 Brio
- 3
- 0
-
 にくたま
- 6
- 0
-
 千賀
- 4
- 0
-
 しげ
- 4
- 0
-
 Nao
- 3
- 0
-
 Nina
- 4
- 0
-
 Nopecrumb
- 3
- 0
-
 棚島(たなしま)|フォロバ100
- 5
- 0
-
プロンプト画伯
- 4
- 0
-
コードを読まないAIエンジニア
- 3
- 0
-
 かなえ@脆弱性診断
- 2
- 0
-
棚島(たなしま)|フォロバ100
- 7
- 0
-
- 5
- 0
-
 AI経営者の参謀@ひで
- 6
- 0
- もっとみる
コメント
ログイン か 会員登録 するとコメントできます