
副業の入金に波があると、貯金の目安が決まりません。過去12か月の入金と支出、年に数回のお金をAIに貼ると、目標額を3つの箱(引き落とし待ち、後から届く支払い、生活防衛)に分けて、置き場所と、何か月で埋まるかの目安まで返ってきます。依頼文の全文は、この記事に載せています。
副業の収入に波がある家計で、貯金の目安が決まらないのはなぜ?
「生活費の何か月分」という言い方はよく見ますよね。ただ、毎月ほぼ同じ額が入る家計を思い浮かべた数え方になりがちなんですよね。副業の入金が月3万円の月もあれば15万円の月もあると、どの月を基準にするかで答えが変わってしまいます。さらに、次の事情が重なります。
- 副業の入金が「月末締めの翌月末」のように遅れて入る
- 勤め先の社会保険にも家族の扶養にも入っていなければ、国民健康保険と国民年金を自分で払う
- 住民税や国民健康保険料は前の年の所得をもとに決まり、あとから通知が届く
- 確定申告の納付や更新料のように、年に数回だけ大きく出ていくお金がある
副業が多かった年ほど、翌年の通知がこわいんですよね。だから「今月はいくら残そう」と毎月決め直すことになって、感覚頼みになります。
あなたの通帳は、副業の入金がいちばん少なかった月に、いくらまで減りましたか。
貯金の目安は、3つの箱に分けて決める
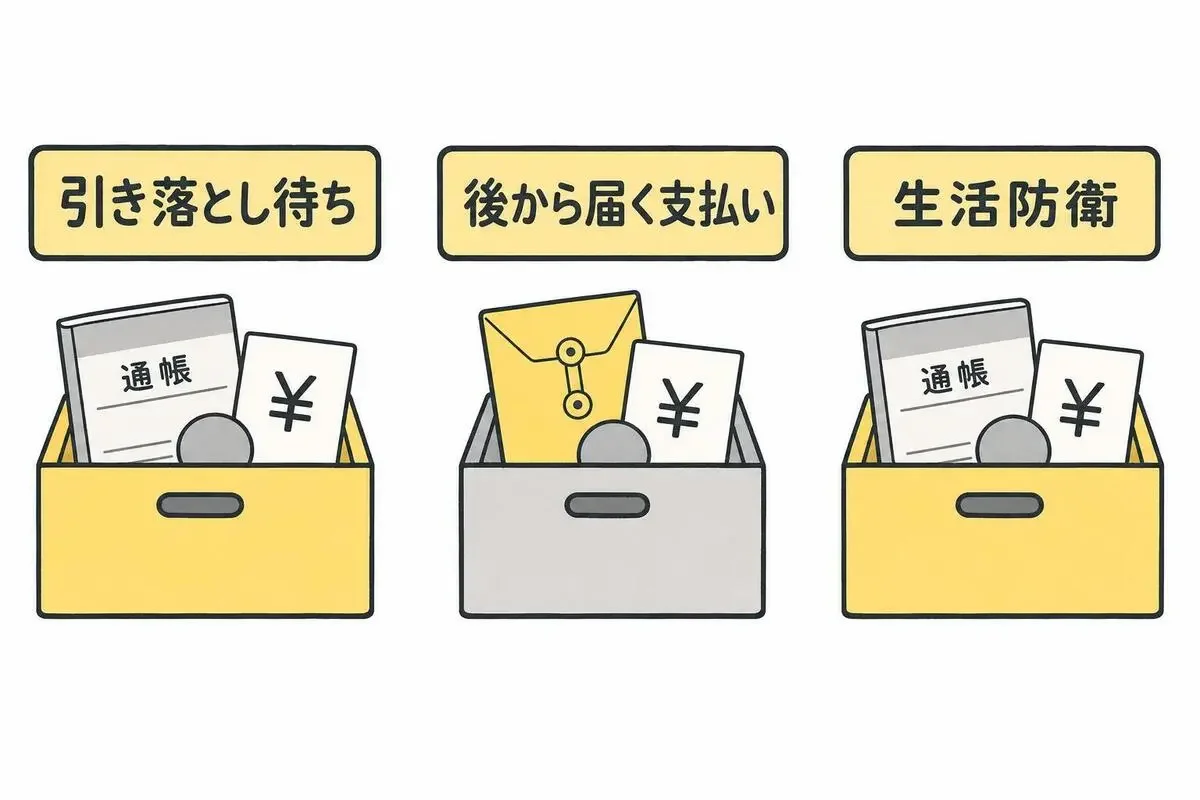
目標額を1つの数字で出さずに、3つの箱に分けます。箱ごとに置き場所も変わります。
- 箱A 引き落とし待ち: 削れない支出(家賃・光熱費・通信・保険料など)の2か月分。副業の入金が遅れて入る間の分です
- 箱B 後から届く支払い: 今月から12か月先までに払う、住民税・国民健康保険料・確定申告の納付・更新料などの合計です
- 箱C 生活防衛: 収入が細った月に、毎月足りなくなる額に月数を掛けた額です
箱Cの「収入が細った月」は、本業は過去12か月でいちばん少なかった月の額、副業は月平均から、いちばん大きい取引先の分を除いた額で考えます。月数は、依頼文の「判断基準」の最初の行にある6か月と9か月で決めています。公的な基準ではないので、自分の数字に直す場合は、その行を書き換えます。
積み立て投資の残高は、値段が動くので箱に数えません。売買もAIに提案させません。
貯金の目安を出すために、先にそろえる6つの数字
依頼文には、数字を書き込む欄が6つあります。どれも通帳や給与明細、届いた通知書から写せるものです。
- 過去12か月の入金。月ごとに、本業の手取りと副業の入金を分けます
- 副業の取引先ごとのおおよその割合と、入金のタイミング
- 毎月の支出の内訳。項目と金額を書きます
- 年に数回だけ出ていくお金。金額と払う月を書きます。通知が届いていないものは「未定」と書き、分かれば去年の額も添えます
- 今のお金の置き場所と残高
- 本業で病気やけがで休んだときの手当があるか。分からなければ「分からない」と書きます
4は「住民税: 6月・8月・10月・1月に1回26,000円(2026年度分)。2027年度分は未定、去年の額は26,000円」のように、払う月と去年の額まで書きます。分からない欄は、空けずに「分からない」「未定」と書いて貼ってください。AIが仮の値を置いて、仮に置いた箇所に【仮】と印を付けます。
末尾の「題材の例」は、架空の家計の説明です。自分の家計を貼るときは、自分の状況(仕事、取引先の数、社会保険の入り方)に書き換えるか、段落ごと消します。
貯金の目安を決め直す依頼文の全文
下の文を、そのままAIに貼ります。【ここに書く】の6か所に、先にそろえた6つの数字を入れてください。
収入が月によって違う私の家計について、生活防衛資金(収入が減ったり急な出費があったりしても暮らしを続けるために手元に置くお金)の目標額を決めて、今ある口座にどう分けて置くかを一緒に整理してください。下に貼る数字だけを使ってください。

# 入力
1. 過去12か月の入金(月ごとに、本業の手取りと副業の入金を分けて)
【ここに書く】
2. 副業の取引先ごとのおおよその割合と、入金のタイミング(例: 月末締め・翌月末入金)
【ここに書く】
3. 毎月の支出の内訳(項目と金額。家賃・光熱費・通信・食費・保険料・奨学金・サブスク・仕事の道具など)
【ここに書く】
4. 年に数回だけ出ていくお金(住民税・国民健康保険料・確定申告の納付・更新料など。金額と払う月。通知が届いていないものは「未定」と書き、分かれば去年の額も)
【ここに書く】
5. 今のお金の置き場所と残高(給与口座・副業の入金口座・定期預金・積み立て投資・手元の現金など)
【ここに書く】
6. 本業で病気やけがで休んだときの手当があるか(分からなければ「分からない」)
【ここに書く】

# 手順
1. 入力を表にまとめ直します。足りない数字や読み取れない数字があっても途中で止まらず、仮の値を置いて最後まで進めてください。仮の値は入力から出せるもの(ほかの月の平均など)にし、出せないものは0円とします。【仮】の印は、入力に額か時期が書かれておらず仮の値を置いた項目にだけ付けます。入力から時期と額がはっきり分かる項目には付けません。印を付けた項目は何をどう仮に置いたかを書き、私への質問は出力の最後にまとめます。
2. 毎月の支出を「削れない支出」(家賃・光熱費・通信・保険料・奨学金・最低限の食費など)と「削れる支出」(外食・サブスク・美容など)に分けます。分け方に迷う項目は削れない支出に入れて【仮】と印を付け、最後の質問に回してください。
3. 年に数回のお金を、今月から12か月先までの支払予定に並べます。「未定」のものは額を計算せず、去年の額を仮に置いて「未確定」と印を付けてください。去年の額も分からないものは0円で【仮】とし、最後の質問に回します。
4. 収入が細った月を想定します。本業は過去12か月でいちばん少なかった月の額を使います。副業は、過去12か月の副業入金の月平均に、割合のいちばん大きい取引先を除いた割合を掛けた額(大口が止まり、残りの取引先だけが続いた場合の額)を使います。いちばん少なかった月から大口の分をさらに引くと同じ落ち込みを二重に数えるので、そうしないでください。本業と副業のこの2つを足した額を「収入の底」とします。
5. 「削れない支出 − 収入の底」を、毎月足りなくなる額として出します。マイナスにならなければ0円とします。
6. お金を3つの箱に分けて目標額を出します。
   - 箱A 引き落とし待ち: 削れない支出の2か月分(入金が締めの翌月末になる遅れの分)
   - 箱B 後から届く支払い: 手順3の12か月の支払予定の合計
   - 箱C 生活防衛: 手順5の足りなくなる額 × 月数(月数は判断基準で決める)
7. 今の置き場所と残高を3つの箱に割り当て、目標に足りない額と、どこからどこへ移すかを出します。
8. 足りない場合は、過去12か月の月ごとに「その月に実際に残る額」(その月の本業の手取り+副業の入金 −(毎月の支出の合計+その月に払った年数回のお金))を出します。残る額がプラスの月はその半分をA→B→Cの順に入れます。過去12か月と同じ入金と支出が続く前提なので、赤字の月(副業が少ない月など)も毎年来るものとして数えます。先に「1年に増える額」(プラスの月に入れる額の12か月分の合計 − マイナスの月の赤字の12か月分の合計)を出し、「目標に足りない額 ÷ 1年に増える額 × 12」で埋まるまでの月数を出します。1年に増える額が0円以下なら月数は出さず、判断基準の「毎月赤字のとき」の見直し案へ進みます。また判断基準の「毎月赤字のとき」に当たる場合は、月数より先にそちらへ進みます。

# 判断基準
- 箱Cの月数: 基本は6か月。次のうち2つ以上当てはまれば9か月にする。「1社が副業の入金の半分以上」「本業で休んだときの手当がない、または分からない」「副業の入金が締めの翌月末以降」「副業の取引が単発や月ごとの約束だけ」
- 置き場所: 箱Aは引き落としのある口座。箱Bは別の普通預金口座に分け、生活費と混ぜない。箱Cはすぐ引き出せる普通預金を基本にし、Cの半分を超える分だけ、途中で解約できる定期預金や、一定期間後に換金できる個人向け国債も候補として並べる(どれにするかは私が決める)
- 積み立て投資の残高は、値段が動くので箱の残高に数えない。売るかどうかも提案しない
- 手元の現金は箱Aに数える
- 毎月赤字のとき: 過去12か月の入金の月平均が、支出の月平均(毎月の支出の合計+年数回のお金の12か月分÷12)を下回るなら、「何か月で埋まるか」は出さない。先に赤字を埋める見直しの案を3つほど並べる。手順2の削れる支出の項目ごとに、今の額と回せる額の候補を出し、組み合わせた案ごとに見直し後の「毎月残る額」を出す。どれにするかは私が決める。残る額がプラスになる案を選んだら、その額で手順8の月数を出し、36か月を超えたら下の分かれ道へ進む
- 手順8の「目標に足りない額 ÷ 1年に増える額 × 12」で出した月数が36か月を超えたら、「◯か月」で終わらせず、選べる形にする。残る額から入れる割合(半分・7割・全部)と、手順2の削れる支出の項目から毎月回す額(項目ごとに今の額・回せる額の候補)を組み合わせた案を3つほど並べ、それぞれ何か月で埋まるかを出す。どれにするかは私が決める
- 去年より副業の入金が増えている場合は、箱Bの「未確定」の行に「通知が去年より高くなる可能性あり」と書く

# 出力の形
1. 数字の確認表(項目 / 金額 / 根拠の入力番号。手順8の途中計算として「1年に増える額」の行も入れる)
2. 3つの箱の表(箱 / 目標額 / 置き場所)
3. 口座ごとの分け方の表(口座 / 今の残高 / 箱への割り当て)
4. 12か月の支払予定の表(月 / 何の支払い / 金額)
5. 足りない場合の埋め方(3行以内。毎月赤字のときは、案ごとに 見直す項目 / 回す額 / 見直し後に毎月残る額 の表を先に出す。36か月を超えたときは、案ごとに 入れ方 / 毎月の額 / 埋まるまでの月数 の表を足す)
6. 【仮】を置いた箇所の一覧と、私への質問の箇条書き(質問はここにまとめる)
表は3列までにし、説明文は全体で800字以内にしてください。

# やらないこと
- 入力にない数字を作らない。仮の値は手順1の決まりで置き、【仮】と印を付ける。計算した数字は、どの入力から出したかを書く
- 住民税・国民健康保険料・所得税の額を計算で予想しない。額は通知書か去年の額だけを使う
- 保険料や税金を減らせるか、減免や分割が使えるかを判断しない。「市区町村の窓口(住民税・国民健康保険の担当)に確認」「確定申告の中身は税務署に確認」と書くだけにする
- 特定の銀行・金融商品・保険を勧めない。投資の売買を勧めない
- 目標額は家計の整理の目安で、将来の安心を約束するものではないと最後に1行添える

# 題材の例(架空)
30代前半・一人暮らし。小さなクリニックでパートの医療事務、副業で動画編集。本業の手取りは月9万〜12万円、副業の入金は月3万〜15万円で締めの翌月末に入る。取引先は3社で、1社が副業の6割。勤め先の社会保険に入っておらず、国民健康保険と国民年金を自分で払っている。置き場所は、給与の入る地方銀行の普通預金、副業の入金先のネット銀行の普通預金、積み立て投資、手元の現金。
貯金の目安は、1回目の返答でここまで出た
試した家計は、パートの本業と副業の動画編集で暮らす一人暮らしの架空の家計です。副業の入金は月3万〜15万円ほどで、実在の通帳や明細は使っていません。
1回目の返答は、数字の確認表から質問まで6つの部分で返ってきました。いちばん見てほしいのは、月ごとに残る額です。
月ごとに残る額(2025年10月〜2026年9月): 13,840 / 71,240 / 58,640 / −48,260 / −2,960 / 38,340 / 42,940 / 17,640 / −47,560 / 37,140 / 14,540 / 13,740
12か月のうち3か月が赤字で、2026年1月、2月、6月の副業の入金が少なかった月と重なります。入金の月平均は支出の月平均を上回るので、年間では黒字です。それでも、赤字の月は毎年来るものとして数えます。黒字の月に入れる額の合計154,030円から、赤字の月の合計98,780円を引いた55,250円が「1年に増える額」で、そこから埋まるまでの月数を計算していました。
足りない341,777円 ÷ 1年に増える額55,250円 × 12 = 約75か月で、36か月を超えます。 目安は年平均で、赤字の月も毎年来る前提です。
75か月と言われても、そのまま受け入れるのは難しいですよね。36か月を超えたら月数だけで終わらせず、選べる形にする決まりを依頼文に入れてあるので、次の3案が返ってきました。
案1の回す額2,280円は、動画配信1,200円と音楽配信1,080円の合計です。AIが「この案にしましょう」と決めることはなく、選ぶのは自分です。あなたの家計では、削れる支出のうち、毎月いくらなら回せそうでしょうか。
住民税と保険料の通知が届く前の貯金の目安は、どう置くか?
税金や保険料の額は、AIに予想させません。依頼文には、額は通知書か去年の額だけを使い、未定のものは去年の額を仮に置いて「未確定」と印を付ける、と書いてあります。
1回目の返答の最後には、質問がまとめて付いていました。そのうちの3つです。
外食・カフェのうち、打ち合わせ分は月いくらですか 素材サイトと積み立て投資は、止めてもよいですか 前の12か月(2024年10月〜2025年9月)の副業入金の合計は? 増えていれば未確定の3行に「通知が去年より高くなる可能性あり」を付けます
質問は途中で止まらず、仮の値で最後まで進んだあとにまとめて出てきます。試したときは、次の架空の返事を返しました。
- 打ち合わせ分のカフェ代は月2,000円
- 素材サイトと積み立て投資は続ける
- 前の12か月の副業入金は約80万円
- 3案のうち案2にする
すると2回目の返答で、目標額は出し直されました。箱Aが297,560円、箱Bが255,000円、箱Cが197,217円で、合計は749,777円です。案2なら約19か月と出ました。口座ごとの分け方も、こう返ってきました。
今年の副業の入金のほうが多いと判断され、まだ通知が届いていない行には、注意書きが付きました。
2027年6月 / 住民税(2027年度分・未確定。通知が去年より高くなる可能性あり) / 26,000
住民税は前の年の所得で決まるので、副業の入金が増えた年の分は翌年の住民税に反映されます。通知が届いたら、その額で未確定の行を入れ替えて、箱Bと箱Cを出し直します。
この貯金の目安を使う前の注意
Claudeで試しました。回数は、手順を直して4回、材料を直して1回です。貼った家計は架空で、返ってきた金額はその数字から出たものなので、自分の数字を入れれば答えは変わります。
月数の目安は、この依頼文のなかで決めたものです。基本の6か月、条件が重なったときの9か月、36か月を超えたら案を選ぶ区切りは、公的な基準でも統計でもありません。毎月の支出が入金を上回る家計では、月数を出さず、削れる支出の見直し案を先に出す決まりも入れてあります。この流れは、依頼文を直す前の版で確かめたものです。
- 返ってきた目標額は、家計を整理するための目安です。将来の安心を約束するものではありません
- 住民税・国民健康保険料・所得税の額と、減免や分割が使えるかは、AIに判断させません。通知書と、市区町村の窓口(住民税・国民健康保険の担当)で確かめてください。確定申告の中身は税務署です
- 特定の銀行や金融商品、保険を選ぶための手順ではありません。投資の売買も勧めません
副業の入金が少なかった月の終わりや、通知が届いた月に、数字を入れ替えて貼り直せば、目標額と置き場所をその都度決め直せます。
Skill「副業家計から貯金目標と置き方を決める」
この記事は、SkillとしてAIから使えます
Skillは、記事に書かれたやり方を、AIが代わりに進められるようにしたものです。無料の会員登録をして、Claude・ChatGPT などのAIをつなぐと使えます。
マイSkillに入れておくと
AimanaVoのSkillで、引き落とし待ち
この記事のやり方で進めます
頼むときに「AimanaVoのSkillで」と添えると、AIが合うSkillを選びます。
- 4
- 0
医療事務のパートをしながら、副業で個人や小さなお店の動画編集を請けています。副業の入金は月3万円の月も15万円の月もあるので、家計の数字を自分のAIに渡して、どこまで手元に置けば落ち着けるかを決め直しています。後から届く税金や保険料も含めた、波のある家計のやりくりを書いています。
創刊メンバー募集 第1期・100名
AIの知見を、記事にして売る。
AimanaVoは実践者のAI活用ナレッジが集まる、書いて売れるメディアです。
販売手数料 標準13% 永続5%
他サービスとの併売OK・どなたでも応募できます
AimanaVoとは
こちらもおすすめ
-
 bokuwalily
- 0
- 0
-
bokuwalily
- 0
- 0
-
 gen
- 2
- 0
-
AI脱社畜
- 5
- 0
-
 むみま
- 4
- 0
-
bokuwalily
- 2
- 0
-
bokuwalily
- 2
- 0
-
bokuwalily
- 2
- 0
-
bokuwalily
- 2
- 0
-
bokuwalily
- 2
- 0
-
bokuwalily
- 2
- 0
-
bokuwalily
- 3
- 0
-
bokuwalily
- 3
- 0
-
bokuwalily
- 5
- 0
-
 ユーリ
- 2
- 0
-
 大野
- 2
- 0
-
 にくたま
- 3
- 0
-
 椎名遼
- 4
- 0
-
プロンプト画伯
- 3
- 0
-
 海老原
- 2
- 0
- もっとみる
コメント
ログイン か 会員登録 するとコメントできます