
アンソロピック(Anthropic)が10月26日に公開したIPO(新規株式公開)の申請書(目論見書)で、2026年1〜6月の数字が出そろいました。売上は約2兆5,700億円、赤字は約12.8兆円です。上場前の直近の資金調達で投資家が付けた会社の評価額は、ロイターの報道によると約152兆円。
赤字12.8兆円と聞いて、危ない会社だと思いましたか?
申請書の原本の数字を追うと、それでもこの値段が付く理由は3つあります。まず、売上が伸びる速さ。次に、赤字の9割が、現金の出ていかない帳簿上の損失であること。将来株に換えられる借金(転換社債)は、会社の評価が上がるほど返す株の価値が膨らみ、その膨らんだ分を損失として計上します。そして、商品を売る本業の損益(営業損益)が、2026年4〜6月には黒字に変わったことです。
アンソロピックの売上は、1年で14倍になった
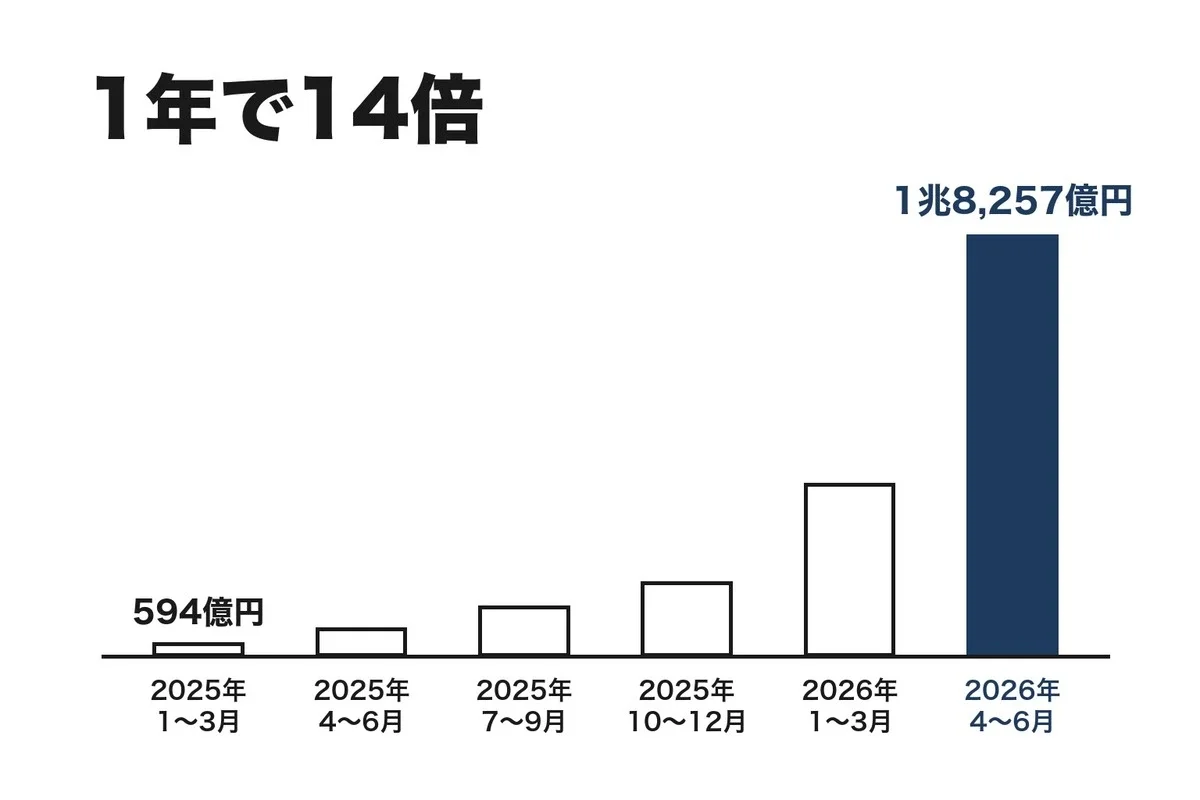
2025年4〜6月に約1,243億円だった3か月の売上が、1年後の2026年4〜6月には約1兆8,257億円になりました。約14.7倍で、申請書の書き方では前年同期比1,368%増です。
円は1ドル158円(2026年10月16日のニューヨーク市場の水準)で換算しています。売上の数字は、米国の証券取引委員会(SEC)に出された申請書の原本から取りました。
経営者の目で見ると、これは採用も設備も契約も、1年前の延長線では回らない速さです。さかのぼると、2023年の1年間の売上は約65億円でした。2026年4〜6月は、たった3か月でその約280倍を売っています。2026年4〜6月のペースなら、2023年の1年分を1日足らずで売っている計算です。
伸びているのは小口の利用だけではありません。年1,580万円(10万ドル)以上を払う顧客は、2025年9月末の950超から2026年9月末の11,900超へ、1年で約12.5倍になりました。米フォーチュン誌が選ぶ売上上位10社は、全社がこの中に入っています。大企業が試しに触る段階を過ぎて、本番の業務に組み込んでいるということです。
自分の会社の売上が1年で14倍になったら、真っ先に何が足りなくなるでしょうか? アンソロピックの申請書で重く扱われているのは、AIを動かす計算資源です。大半は使い始める12〜18か月前に調達するのが通例で、足りなくなった分を急いで買うと割高になります。
アンソロピックの赤字12.8兆円、9割は現金が出ていかない損失
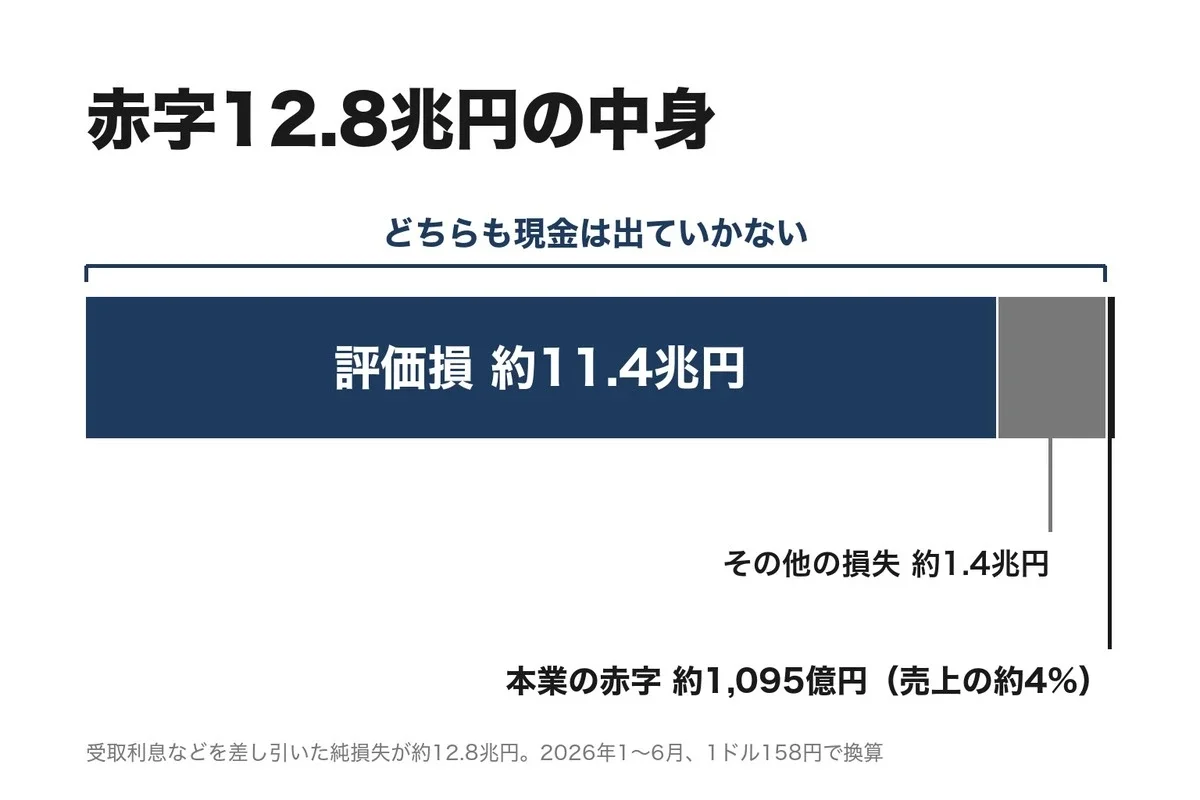
2026年1〜6月の純損失は約12.8兆円(807億ドル)です。このうち約11兆4,400億円、つまり約9割は、転換社債などの評価損でした。
転換社債は、将来は株に換えられる約束が付いた借金です。お金を貸した人は、現金で返してもらう代わりに、決められた条件で会社の株を受け取れます。
では、会社の評価が上がると何が起きるか。貸し手が受け取る株の価値も上がります。会社から見ると、返すものの価値が膨らんだことになるので、膨らんだ分を帳簿上の損失として計上します。これを評価損と呼びます。
この損失で、会社のお金は1円も出ていきません。しかも会社の評価が上がるほど赤字が増えるという、ふつうとは逆さまの関係です。申請書も、この損失は主に企業価値の評価が上がり、転換社債の価値が上がったためだと説明しています。
その他の損失として載った約1兆3,800億円は、GoogleやAmazonと結んだ社債の購入契約に関する資産と負債を時価で計上し、その後の時価の変動も含めた損失です。この2つを足すと、純損失の全額を上回ります。
では本業はどうか。商品を売り、人件費や設備の費用を払ったあとの損益を営業損益と呼びます。営業損失は、2026年1〜6月で約1,095億円。売上の約4%にとどまりました。
お金の出入りで見ても同じです。本業で入ってきた現金から出ていった現金を引いた営業キャッシュフローは、2026年1〜6月で約6,200億円のプラス。前年の同じ時期は約2,400億円のマイナスでした。手元の現金が減る側から増える側に回ったわけで、資金繰りの景色が変わっています。
決算のニュースで、赤字の額だけを見て会社を判断していませんか? アンソロピックの12.8兆円は、中身を分けると印象がまるで変わる数字です。
4〜6月期、アンソロピックの本業は黒字に変わった
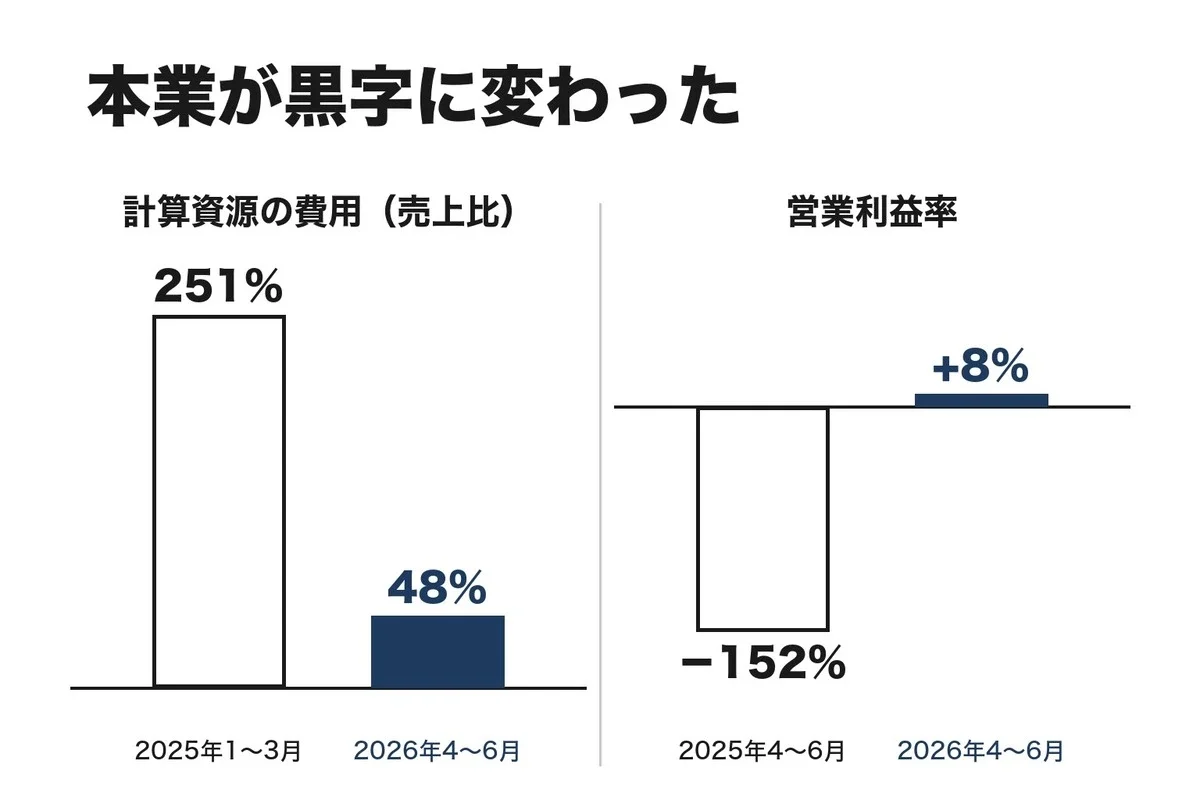
3か月ごとに切ると、変わり目がはっきり見えます。2025年4〜6月の営業利益率はマイナス152%で、売上の1.5倍を超える営業赤字を出していました。それが2026年4〜6月にはプラス8%、営業利益は約1,540億円です。1年で、売るほど赤字が膨らむ状態から、売るほど利益が残る状態に入れ替わりました。
効いたのは、計算資源とインフラの費用です。売上に対するこの費用の割合は、2025年1〜3月の251%から、2026年4〜6月には48%まで下がりました。同じ4〜6月を前年と比べると、売上が1,368%増えたのに対し、計算資源の費用は300%増にとどまっています。
理由は計算資源の買い方にあります。アンソロピックは計算資源の大半を、通常12〜18か月前に調達します。先に大きく買っておき、売上があとから追いつくと、費用の割合が下がって利益が出る。設備を先に入れる工場と似た構造なんですよ。
人の側の数字も異例です。2026年9月末時点で、社員は約5,300人、直近12か月の1人当たり売上は約10.4億円(660万ドル超)。同じ9月には、自社のコードへの書き込みの90%超をClaudeが担ったと申請書に書かれています。AIを売る会社が、自分の開発でもAIに大きく頼っているわけです。
アンソロピックのIPO前の評価額は、トヨタの時価総額の3倍超
評価額は、直近の資金調達で投資家が会社全体に付けた値段です。ロイターの報道によると、アンソロピックが2026年5月の資金調達で付けた評価額は約152兆円(9,650億ドル)。日本取引所グループの時価総額順位表(2026年8月31日時点)で東証1位のトヨタ自動車は46.06兆円なので、その約3.3倍にあたります。日付も為替の前提も違うので、目安として見てください。
売上で比べると立場は逆になります。トヨタの2026年3月期の売上は50兆6,849億円で、アンソロピックの半年分の約2.6兆円とは桁が違います。それでも値段が上回るのは、今の売上の大きさより伸びる速さに値段が付いているからだ、と僕は見ています。
手元の現金と短期の投資は、2026年6月末で約20.8兆円。これまでに集めた資金は累計で約22.3兆円です。先払いの計算資源を買い続けても、すぐには資金が尽きない厚みがあります。
上場先はナスダックで、銘柄コードはANTを申請しています。主幹事はゴールドマン・サックスとモルガン・スタンレーです。上場時の株価や調達額は、申請書ではまだ空欄になっています。
目論見書がみずから書いた、アンソロピックの弱み
申請書には、会社が投資家に向けて自分のリスクを並べる章があります。その冒頭に置かれたのは、最先端で最も高性能なAIモデルを作り続けられるかどうかに、成功が大きく左右されるという一文でした。
数字もそれを裏付けています。2026年7〜9月の売上のうち80%超は、直近6か月に出たモデルによるものでした。新モデルが出るたびに伸びる作りは、次が遅れれば揺れやすい作りでもあります。
黒字化を支えた計算資源の買い方にも、会社は注意を促しています。大半を12〜18か月前に約束する費用なので、需要が鈍っても簡単には減らせません。新しい計算資源が入る時期は費用が先に立つため、営業利益率は下がりうると申請書は書いています。需要が長期契約分を超えると、単価の高い短期の計算資源を買うことになり、近く短期調達が増えて営業利益率を押し下げる見込みだとも。4〜6月の黒字がそのまま続くとは、会社自身も言っていません。
伸びの勢いについても、会社自身は慎重です。前の3か月と比べた売上の伸びは、2026年1〜3月が132%増、4〜6月が144%増と続いています。それでも申請書は、年換算の売上(Run-Rate Revenue)の伸び率はこの先下がっていく見込みで、予想より大きく速く下がることもありうると書いています。
訴訟の費用も出ています。著作権侵害をめぐる集団訴訟(Bartz)では、約2,370億円(15億ドル)の和解金を2025年に計上しました。
アンソロピックのすごさは、伸びる速さと本業の黒字化です。注意点は、新しいモデルへの依存と、先払いの計算資源の2つ。
Claudeを使う会社は、アンソロピックの何を見ておくか
Claudeを仕事で使う会社にとって、約20.8兆円の手元資金は、供給が続くと見られる材料の1つです。一方で、計算資源の先買いと短期調達のコスト増は、料金や利用上限の条件に表れる可能性があります。次に料金改定や契約更新の知らせが届いたら、料金と利用上限の2か所を前回と並べて見てください。変化に最初に気づけるのは、使っている側です。
アンソロピックの数字を読むときの注意
2026年1〜6月の数字は、監査法人の監査を受ける前のものです(申請書の表記はunaudited)。上場時の株価や調達額のように空欄の項目は、今後の改訂版で埋まります。円の金額は為替が動けば変わります。この記事は、株の売り買いを勧めるものではありません。
- 5
- 0
元大手コンサル→スタートアップCEO。AIを経営の参謀として活用し、競合調査・市場分析・事業計画のドラフトをAIに任せて意思決定に集中するスタイル。2社目立ち上げ中。経営者目線でAI導入のリアルを発信します。
創刊メンバー募集 第1期・100名
AIの知見を、記事にして売る。
AimanaVoは実践者のAI活用ナレッジが集まる、書いて売れるメディアです。
販売手数料 標準13% 永続5%
他サービスとの併売OK・どなたでも応募できます
AimanaVoとは
こちらもおすすめ
-
 bokuwalily
- 0
- 0
-
bokuwalily
- 0
- 0
-
bokuwalily
- 0
- 0
-
bokuwalily
- 0
- 0
-
bokuwalily
- 1
- 0
-
コードを読まないAIエンジニア
- 4
- 0
-
bokuwalily
- 0
- 0
-
bokuwalily
- 0
- 0
-
bokuwalily
- 1
- 0
-
 コバ
- 3
- 0
-
bokuwalily
- 2
- 0
-
bokuwalily
- 0
- 0
-
bokuwalily
- 0
- 0
-
bokuwalily
- 1
- 0
-
bokuwalily
- 0
- 0
-
bokuwalily
- 0
- 0
-
bokuwalily
- 4
- 0
-
 倉持一成
- 6
- 0
-
bokuwalily
- 0
- 0
-
bokuwalily
- 0
- 0
- もっとみる
コメント
ログイン か 会員登録 するとコメントできます